


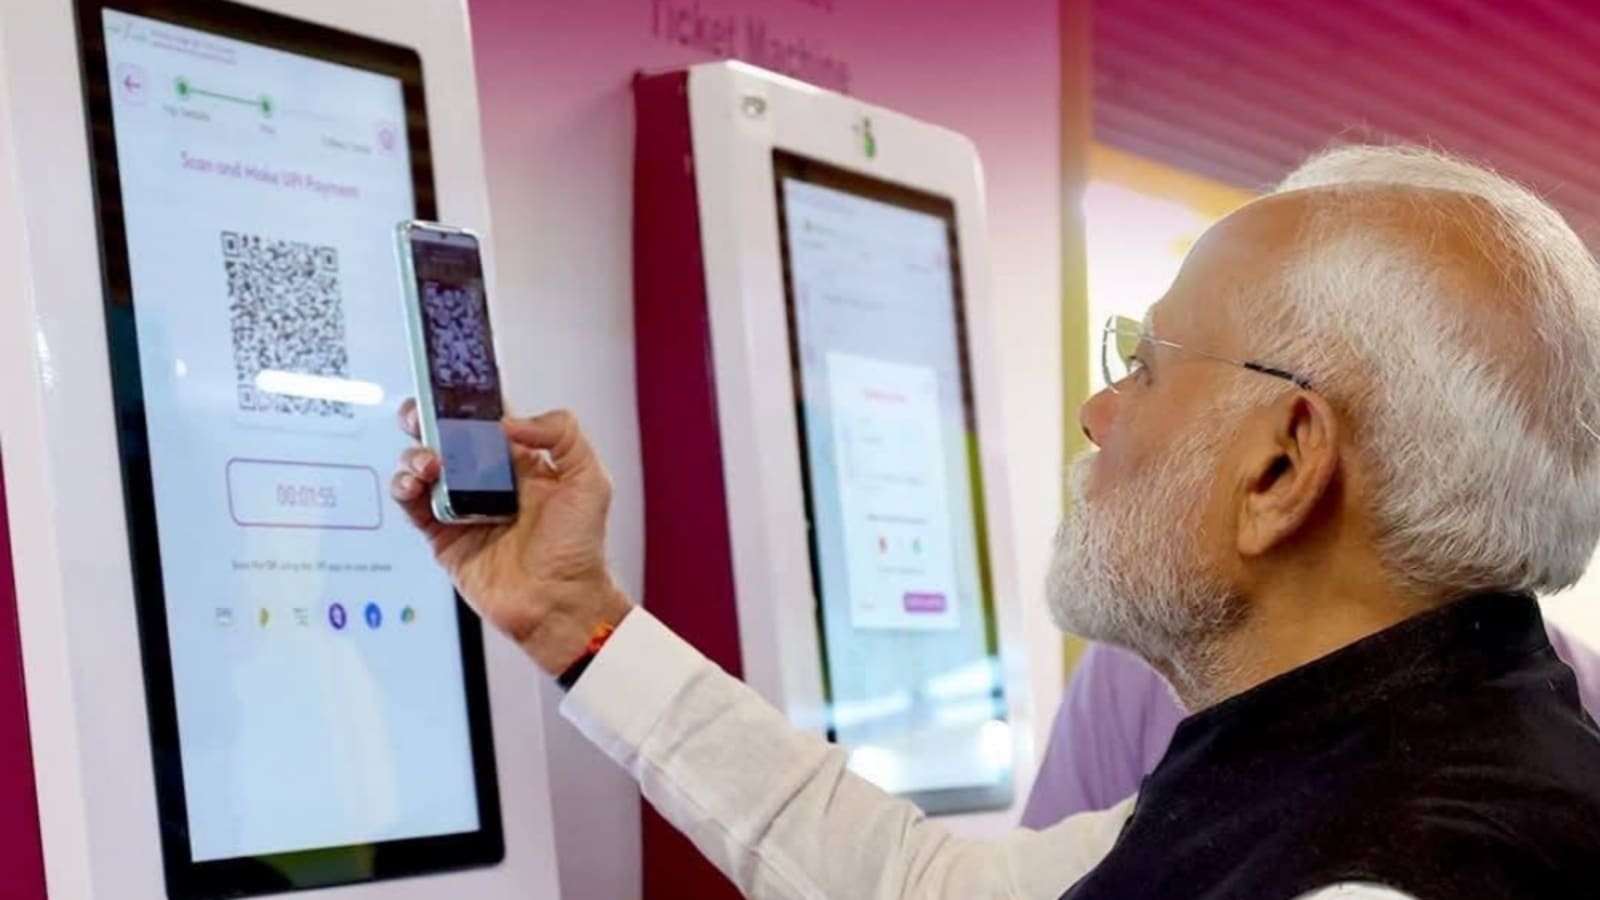
ನವದೆಹಲಿ-ಭಾರತದ ಡಿಜಿಟಲ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯ ಬೆನ್ನೆಲುಬಾಗಿ ಬೆಳೆದಿರುವ ಏಕೀಕೃತ ಪಾವತಿ ಇಂಟರ್ಫೇಸ್ (UPI) ಇಂದು ತನ್ನ ಹತ್ತು ವರ್ಷಗಳ ಪಯಣವನ್ನು ಪೂರ್ಣಗೊಳಿಸಿದೆ. ಈ ಸಂದರ್ಭದಲ್ಲಿ ಪ್ರಧಾನಿ ನರೇಂದ್ರ ಮೋದಿ ಅವರು UPIಯ ಪ್ರಮಾಣ, ವ್ಯಾಪ್ತಿ ಮತ್ತು ಜನಜೀವನದ ಮೇಲಿನ ಪರಿಣಾಮವನ್ನು ಶ್ಲಾಘಿಸಿದ್ದು, ನಾಗರಿಕರು ತಮ್ಮ UPI ಅನುಭವಗಳನ್ನು ಹಂಚಿಕೊಳ್ಳುವಂತೆ ಕರೆ ನೀಡಿದ್ದಾರೆ.
ಯುಪಿಐ ಹುಟ್ಟು ಮತ್ತು ಬೆಳವಣಿಗೆ
ರಾಷ್ಟ್ರೀಯ ಪಾವತಿ ನಿಗಮ (NPCI) ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ನ ನಿಯಂತ್ರಕ ಮೇಲ್ವಿಚಾರಣೆಯಲ್ಲಿ 2016ರ ಆಗಸ್ಟ್ 25ರಂದು UPIಯನ್ನು ಸಾರ್ವಜನಿಕ ಬಳಕೆಗೆ ತಂದಿತ್ತು. ಅದಕ್ಕೂ ಮುನ್ನ 2016ರ ಏಪ್ರಿಲ್ 11ರಂದು 21 ಬ್ಯಾಂಕುಗಳೊಂದಿಗೆ UPI ಪೈಲಟ್ ಹಂತದಲ್ಲಿ ಆರಂಭಗೊಂಡಿತ್ತು.
2016-17ರಲ್ಲಿ UPI ಮೂಲಕ ನಡೆದ ವಾರ್ಷಿಕ ವಹಿವಾಟು ಕೇವಲ 1.78 ಕೋಟಿ ಆಗಿತ್ತು. 2025-26ರ ವೇಳೆಗೆ ಅದು 24,162 ಕೋಟಿಗೂ ಅಧಿಕ ವಹಿವಾಟಿಗೆ ಏರಿಕೆಯಾಗಿದೆ. ಅಂದರೆ ಒಂದು ದಶಕದಲ್ಲಿ ವಹಿವಾಟಿನ ಪ್ರಮಾಣ ಸುಮಾರು 13,000 ಪಟ್ಟು ಹೆಚ್ಚಾಗಿದೆ.
ಇದೇ ಅವಧಿಯಲ್ಲಿ ವಹಿವಾಟಿನ ಒಟ್ಟು ಮೌಲ್ಯವು ₹0.07 ಲಕ್ಷ ಕೋಟಿಯಿಂದ ಸುಮಾರು ₹314 ಲಕ್ಷ ಕೋಟಿಗೆ ಏರಿಕೆಯಾಗಿದೆ. ಇದು 4,000 ಪಟ್ಟುಗಳಿಗಿಂತಲೂ ಹೆಚ್ಚಿನ ಏರಿಕೆಯಾಗಿದ್ದು, ದೇಶದ ದೈನಂದಿನ ಆರ್ಥಿಕ ಚಟುವಟಿಕೆಗಳಲ್ಲಿ UPI ಎಷ್ಟು ಆಳವಾಗಿ ಬೆರೆತಿದೆ ಎಂಬುದನ್ನು ತೋರಿಸುತ್ತದೆ.
2025-26ರಲ್ಲಿ UPI ಮೂಲಕ ದಿನಕ್ಕೆ ಸರಾಸರಿ 66 ಕೋಟಿ ವಹಿವಾಟುಗಳು ನಡೆದಿವೆ. 2026ರ ಜುಲೈನಲ್ಲಿ ಮಾತ್ರ 2,366 ಕೋಟಿ ವಹಿವಾಟುಗಳು, ₹29.88 ಲಕ್ಷ ಕೋಟಿಯಷ್ಟು ಮೌಲ್ಯದೊಂದಿಗೆ ಹೊಸ ಮಾಸಿಕ ದಾಖಲೆ ನಿರ್ಮಿಸಿವೆ. ಜುಲೈ 2026ರ ವೇಳೆಗೆ UPIಗೆ ಸಂಪರ್ಕಗೊಂಡ ಬ್ಯಾಂಕುಗಳ ಸಂಖ್ಯೆ 741ಕ್ಕೆ ತಲುಪಿದೆ.
55 ಕೋಟಿಗೂ ಅಧಿಕ ಬಳಕೆದಾರರು
55 ಕೋಟಿಗೂ ಅಧಿಕ ಬಳಕೆದಾರರು
UPI ಕೇವಲ ನಗರ ಪ್ರದೇಶಗಳ ಡಿಜಿಟಲ್ ಪಾವತಿ ಸಾಧನವಾಗಿ ಉಳಿದಿಲ್ಲ. 2026ರ ಜೂನ್ ವೇಳೆಗೆ ಸುಮಾರು 55.49 ಕೋಟಿ ಬಳಕೆದಾರರು UPI ವೇದಿಕೆಗೆ ಸಂಪರ್ಕಗೊಂಡಿದ್ದರು. ಇದರಿಂದ ಸಣ್ಣ ವ್ಯಾಪಾರಿಗಳು, ಸ್ವಯಂ ಉದ್ಯೋಗಿಗಳು, ಗ್ರಾಹಕರು ಹಾಗೂ ವಿವಿಧ ಆದಾಯ ವರ್ಗಗಳ ಜನರಿಗೆ ಬ್ಯಾಂಕಿಂಗ್ ಮತ್ತು ಡಿಜಿಟಲ್ ಹಣಕಾಸು ಸೇವೆಗಳ ಪ್ರವೇಶ ಹೆಚ್ಚಾಗಿದೆ.
ಒಂದೇ ಮೊಬೈಲ್ ಅಪ್ಲಿಕೇಶನ್ ಮೂಲಕ ವಿವಿಧ ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಬಳಸುವುದು, ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಕ್ತಿಗೆ ಮತ್ತು ವ್ಯಕ್ತಿಯಿಂದ ವ್ಯಾಪಾರಿಗೆ ತಕ್ಷಣ ಹಣ ವರ್ಗಾಯಿಸುವುದು, QR ಕೋಡ್ ಮೂಲಕ ಪಾವತಿ ಮಾಡುವುದು ಮುಂತಾದ ಸೌಲಭ್ಯಗಳು UPIಯ ಜನಪ್ರಿಯತೆಗೆ ಪ್ರಮುಖ ಕಾರಣಗಳಾಗಿವೆ.
ನೋಟು ಅಮಾನ್ಯೀಕರಣದಿಂದ ವೇಗ
ನೋಟು ಅಮಾನ್ಯೀಕರಣದಿಂದ ವೇಗ
UPIಯ ಆರಂಭಿಕ ಬೆಳವಣಿಗೆಗೆ 2016ರ ನೋಟು ಅಮಾನ್ಯೀಕರಣವೂ ಮಹತ್ವದ ತಿರುವಾಯಿತು. ನಗದು ಕೊರತೆಯ ಸಂದರ್ಭದಲ್ಲಿ ತಕ್ಷಣದ ಡಿಜಿಟಲ್ ಹಣ ವರ್ಗಾವಣೆಯ ಅಗತ್ಯ ಹೆಚ್ಚಾದ ಪರಿಣಾಮ UPI ಬಳಕೆ ವೇಗವಾಗಿ ವಿಸ್ತರಿಸಿತು. ನಂತರ BHIM ಸೇರಿದಂತೆ ವಿವಿಧ UPI ಆಧಾರಿತ ಅಪ್ಲಿಕೇಶನ್ಗಳು ಮತ್ತು QR ಕೋಡ್ ಪಾವತಿ ವ್ಯವಸ್ಥೆಗಳ ವಿಸ್ತರಣೆಯಿಂದ ಡಿಜಿಟಲ್ ಪಾವತಿ ಸಾಮಾನ್ಯ ಜನರ ದೈನಂದಿನ ಜೀವನದ ಭಾಗವಾಯಿತು.
ಇಂದು UPIಯನ್ನು ಕೇವಲ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯಾಗಿ ನೋಡುವುದಕ್ಕಿಂತ ಭಾರತದ ಡಿಜಿಟಲ್ ಸಾರ್ವಜನಿಕ ಮೂಲಸೌಕರ್ಯದ ಪ್ರಮುಖ ಸ್ತಂಭವಾಗಿ ಪರಿಗಣಿಸಲಾಗುತ್ತಿದೆ. ಪರಸ್ಪರ ಕಾರ್ಯನಿರ್ವಹಿಸಬಹುದಾದ (interoperable) ಮತ್ತು ನೈಜ-ಸಮಯದ ಪಾವತಿ ವ್ಯವಸ್ಥೆಯಾಗಿ ಇದು ವಿವಿಧ ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಅಪ್ಲಿಕೇಶನ್ಗಳ ನಡುವೆ ಸುಲಭ ವಹಿವಾಟಿಗೆ ಅವಕಾಶ ಕಲ್ಪಿಸಿದೆ.
ಜಾಗತಿಕ ಮಟ್ಟದಲ್ಲಿ ಯುಪಿಐ ಪ್ರಭಾವ
ಅಂತರರಾಷ್ಟ್ರೀಯ ಮಟ್ಟದಲ್ಲಿಯೂ UPIಗೆ ಮಾನ್ಯತೆ ದೊರೆತಿದೆ. ಸರ್ಕಾರದ ಇತ್ತೀಚಿನ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಜಾಗತಿಕ ರಿಯಲ್-ಟೈಮ್ ಪಾವತಿ ವಹಿವಾಟಿನ ಪ್ರಮಾಣದಲ್ಲಿ UPIಗೆ ಸುಮಾರು 49% ಪಾಲು ಇದೆ. 2026ರ ವೇಳೆಗೆ UPI 11 ದೇಶಗಳಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿದ್ದು, ಗಡಿಯಾಚೆಯ ಡಿಜಿಟಲ್ ಪಾವತಿಗಳಿಗೂ ಭಾರತದ ಮಾದರಿ ವಿಸ್ತರಿಸುತ್ತಿದೆ.
ಹೊಸ ಸವಾಲು
ಹೊಸ ಸವಾಲು
UPIಯ ಭಾರಿ ಪ್ರಮಾಣದ ಬೆಳವಣಿಗೆಯೊಂದಿಗೆ ಅದರ ಆರ್ಥಿಕ ಸುಸ್ಥಿರತೆಯ ಪ್ರಶ್ನೆಯೂ ಮುನ್ನೆಲೆಗೆ ಬಂದಿದೆ. UPI ವಹಿವಾಟುಗಳಲ್ಲಿ ಗ್ರಾಹಕರಿಗೆ ನೇರ ಶುಲ್ಕ ವಿಧಿಸದ ವ್ಯವಸ್ಥೆಯ ಹಿನ್ನೆಲೆಯಲ್ಲಿ ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಪಾವತಿ ಸಂಸ್ಥೆಗಳು ಮೂಲಸೌಕರ್ಯ, ತಂತ್ರಜ್ಞಾನ ಮತ್ತು ವಹಿವಾಟು ನಿರ್ವಹಣೆಯ ವೆಚ್ಚವನ್ನು ಭರಿಸಬೇಕಾಗಿದೆ.
ಈ ಹಿನ್ನೆಲೆಯಲ್ಲಿ 2025ರ ಆಗಸ್ಟ್ 1ರಿಂದ ICICI ಬ್ಯಾಂಕ್ ಪಾವತಿ ಸಂಗ್ರಾಹಕರಿಗೆ (Payment Aggregators) UPI ವಹಿವಾಟು ನಿರ್ವಹಣಾ ಶುಲ್ಕ ವಿಧಿಸುವ ಕ್ರಮ ಕೈಗೊಂಡಿತ್ತು. ICICI ಬ್ಯಾಂಕ್ನ ಎಸ್ಕ್ರೋ ಖಾತೆ ಹೊಂದಿರುವ PAsಗೆ ಪ್ರತಿ ವಹಿವಾಟಿಗೆ 2 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳಷ್ಟು, ಗರಿಷ್ಠ ₹6; ಇಂತಹ ಖಾತೆ ಇಲ್ಲದ PAsಗೆ 4 ಬೇಸಿಸ್ ಪಾಯಿಂಟ್ಗಳು, ಗರಿಷ್ಠ ₹10 ಎಂಬ ಶುಲ್ಕದ ವರದಿಗಳು ಪ್ರಕಟವಾಗಿದ್ದವು. ಈ ಶುಲ್ಕ ಸಾಮಾನ್ಯ UPI ಬಳಕೆದಾರರಿಗೆ ನೇರವಾಗಿ ವಿಧಿಸುವ ಶುಲ್ಕವಲ್ಲ.
ಇದರಿಂದ UPIಯ ಮುಂದಿನ ಹಂತದಲ್ಲಿ ‘ಉಚಿತ ಡಿಜಿಟಲ್ ಪಾವತಿ’ ಮಾದರಿಯ ಜೊತೆಗೆ ವ್ಯವಸ್ಥೆಯ ದೀರ್ಘಕಾಲೀನ ಆರ್ಥಿಕ ಸುಸ್ಥಿರತೆ ಹೇಗೆ ಖಚಿತಪಡಿಸಬೇಕು? ಎಂಬ ಚರ್ಚೆ ಮಹತ್ವ ಪಡೆದುಕೊಂಡಿದೆ.
ವಹಿವಾಟಿನ ಪ್ರಮಾಣ ಹೆಚ್ಚಾದಂತೆ ಸೈಬರ್ ವಂಚನೆ ಮತ್ತು ಭದ್ರತಾ ಅಪಾಯಗಳನ್ನು ಎದುರಿಸುವ ಅಗತ್ಯವೂ ಹೆಚ್ಚಾಗಿದೆ. ಸರ್ಕಾರ, RBI ಮತ್ತು NPCI ಅಪಾಯ ಆಧಾರಿತ ವಹಿವಾಟು ಮಿತಿಗಳು, UPI ಅಪ್ಲಿಕೇಶನ್ಗಳಿಗೆ ಹೆಚ್ಚುವರಿ ಭದ್ರತಾ ಅವಶ್ಯಕತೆಗಳು ಸೇರಿದಂತೆ ಹಲವು ಕ್ರಮಗಳನ್ನು ಕೈಗೊಂಡಿವೆ.
ಮುಂದಿನ ದಶಕದ ಪ್ರಶ್ನೆ
ಮುಂದಿನ ದಶಕದ ಪ್ರಶ್ನೆ
2016ರಲ್ಲಿ 21 ಬ್ಯಾಂಕುಗಳೊಂದಿಗೆ ಆರಂಭವಾದ UPI, 2026ರ ವೇಳೆಗೆ 741 ಬ್ಯಾಂಕುಗಳನ್ನು ಒಳಗೊಂಡಿರುವ ಮತ್ತು ಕೋಟ್ಯಂತರ ಜನರ ದೈನಂದಿನ ಪಾವತಿಗಳನ್ನು ನಿರ್ವಹಿಸುವ ವ್ಯವಸ್ಥೆಯಾಗಿ ರೂಪುಗೊಂಡಿದೆ.
ಹೀಗಾಗಿ UPIಯ ಮೊದಲ ದಶಕವು ಪ್ರಮಾಣ, ವೇಗ ಮತ್ತು ವ್ಯಾಪಕ ಸ್ವೀಕಾರದ ಯಶೋಗಾಥೆಯಾಗಿದೆ. ಆದರೆ ಮುಂದಿನ ದಶಕದಲ್ಲಿ ಇದರ ಯಶಸ್ಸನ್ನು ಮುಂದುವರಿಸಲು ವಂಚನೆ ನಿಯಂತ್ರಣ, ಗ್ರಾಹಕರ ಭದ್ರತೆ, ಗ್ರಾಮೀಣ-ನಗರ ಡಿಜಿಟಲ್ ಅಂತರ ಕಡಿತ, ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಪಾವತಿ ಸಂಸ್ಥೆಗಳ ಆರ್ಥಿಕ ಸುಸ್ಥಿರತೆ ಹಾಗೂ ಅಂತಾರಾಷ್ಟ್ರೀಯ ವಿಸ್ತರಣೆ ಪ್ರಮುಖ ಸವಾಲುಗಳಾಗಲಿವೆ.
ಒಟ್ಟಿನಲ್ಲಿ, UPI ಭಾರತದಲ್ಲಿ ಹಣ ಪಾವತಿಸುವ ವಿಧಾನವನ್ನಷ್ಟೇ ಬದಲಿಸಿಲ್ಲ; ಡಿಜಿಟಲ್ ಆರ್ಥಿಕತೆಯೊಂದಿಗೆ ಸಾಮಾನ್ಯ ನಾಗರಿಕನ ನೇರ ಸಂಪರ್ಕವನ್ನು ರೂಪಿಸಿದ ಪ್ರಮುಖ ಸಾರ್ವಜನಿಕ ಮೂಲಸೌಕರ್ಯವಾಗಿ ತನ್ನ ಮೊದಲ ದಶಕವನ್ನು ಪೂರ್ಣಗೊಳಿಸಿದೆ.

