


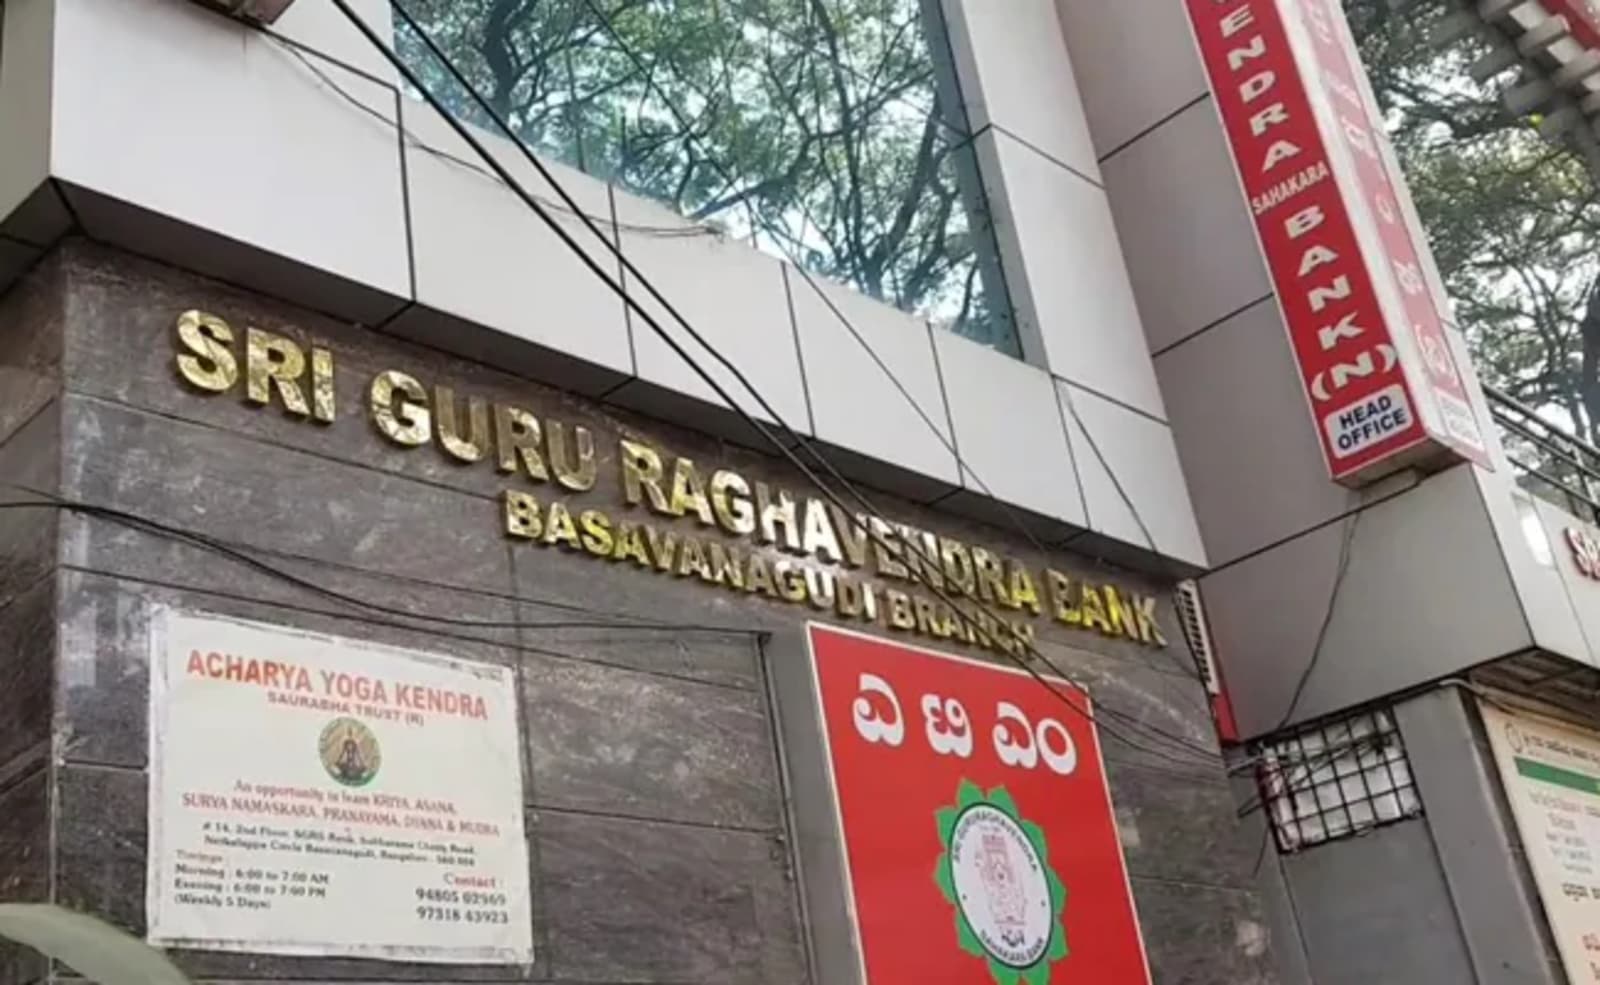
ಬೆಂಗಳೂರಿನಲ್ಲಿ ₹961 ಕೋಟಿ ಸಾಲ ಹಗರಣದ ಆರೋಪ: ಮಾರಾಟವಾಗಿದ್ದ 127 ನಿವೇಶನಗಳೇ ಬ್ಯಾಂಕ್ಗೆ ಅಡಮಾನ! ಖರೀದಿದಾರರಲ್ಲಿ ಆತಂಕ
ಬೆಂಗಳೂರು- ಈಗಾಗಲೇ ಅಮಾಯಕ ಗ್ರಾಹಕರಿಗೆ ಮಾರಾಟ ಮಾಡಿ, ನೋಂದಾಯಿತ ಮಾರಾಟ ಪತ್ರಗಳನ್ನು ನೀಡಲಾಗಿದ್ದ 127 ವಸತಿ ನಿವೇಶನಗಳನ್ನು ಮತ್ತೊಮ್ಮೆ ಬ್ಯಾಂಕ್ಗೆ ಅಡಮಾನವಿಟ್ಟಿರುವ ಗಂಭೀರ ಆರೋಪ ಬೆಂಗಳೂರಿನಲ್ಲಿ ಬೆಳಕಿಗೆ ಬಂದಿದೆ.
ದಕ್ಷಿಣ ಬೆಂಗಳೂರಿನ ಶ್ರೀ ಗುರು ರಾಘವೇಂದ್ರ ಸಹಕಾರ ಬ್ಯಾಂಕ್ ನಿಯಮಿತಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಈ ಪ್ರಕರಣದಲ್ಲಿ ಬಡ್ಡಿ ಸೇರಿದಂತೆ ಬರೋಬ್ಬರಿ ₹961 ಕೋಟಿ ಸಾಲ ಬಾಕಿ ಇರುವುದಾಗಿ ದಾಖಲೆಗಳು ಬಹಿರಂಗಪಡಿಸಿವೆ. ಈ ಬೆಳವಣಿಗೆ ನಿವೇಶನ ಖರೀದಿಸಿ ಮನೆ ಕಟ್ಟುವ ಕನಸು ಕಂಡಿದ್ದ ಕುಟುಂಬಗಳಲ್ಲಿ ಆತಂಕ ಮೂಡಿಸಿದೆ.
ಬೆಂಗಳೂರಿನ ಕೆಂಗೇರಿ ಹೋಬಳಿಯ ಕಂಬಿಪುರ ಗ್ರಾಮದಲ್ಲಿರುವ ಬೆಂಗಳೂರು ಅಭಿವೃದ್ಧಿ ಪ್ರಾಧಿಕಾರದ (ಬಿಡಿಎ) ಅನುಮೋದಿತ ಶ್ರೀ ಶಂಕರ ಲೇಔಟ್ಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಈ ಆರೋಪ ಕೇಳಿಬಂದಿದೆ. 2011ರಿಂದ 2015ರ ಅವಧಿಯಲ್ಲಿ ಅಭಿವೃದ್ಧಿದಾರರು 127 ವ್ಯಕ್ತಿಗಳಿಗೆ ನಿವೇಶನಗಳನ್ನು ಮಾರಾಟ ಮಾಡಿ, ಅವರ ಹೆಸರಿನಲ್ಲಿ ಸಂಪೂರ್ಣ ಮಾರಾಟ ಪತ್ರಗಳನ್ನು ನೋಂದಾಯಿಸಿದ್ದರು. ಆದರೆ, 2019ರಲ್ಲಿ ಇದೇ ನಿವೇಶನಗಳನ್ನು ಬ್ಯಾಂಕ್ಗೆ ಸಾಲದ ಭದ್ರತೆಯಾಗಿ ಅಡಮಾನ ಇಡಲಾಗಿದೆ ಎಂಬುದು ಈಗ ಬೆಳಕಿಗೆ ಬಂದಿದೆ.
ಮಾರಾಟವಾದ ಆಸ್ತಿಗಳನ್ನೇ ಮತ್ತೆ ಅಡಮಾನ!
ಲಭ್ಯವಿರುವ ದಾಖಲೆಗಳ ಪ್ರಕಾರ, 2019ರ ಅಕ್ಟೋಬರ್ 31ರಂದು ಎರಡು ಅಡಮಾನ ಪತ್ರಗಳನ್ನು ನೋಂದಾಯಿಸಲಾಗಿದ್ದು, ನವೆಂಬರ್ 28ರಂದು ಎರಡು ತಿದ್ದುಪಡಿ ಪತ್ರಗಳನ್ನೂ ನೋಂದಾಯಿಸಲಾಗಿದೆ. ಈ ದಾಖಲೆಗಳ ಮೂಲಕ ಶ್ರೀ ಶಂಕರ ಲೇಔಟ್ನಲ್ಲಿರುವ 127 ನಿವೇಶನಗಳನ್ನು ಬ್ಯಾಂಕ್ಗೆ ಮೇಲಾಧಾರ ಭದ್ರತೆಯಾಗಿ ತೋರಿಸಿ ದೊಡ್ಡ ಮೊತ್ತದ ಸಾಲ ಪಡೆಯಲಾಗಿದೆ ಎಂದು ಆರೋಪಿಸಲಾಗಿದೆ.
ಇಲ್ಲಿ ಪ್ರಮುಖವಾಗಿ ಉದ್ಭವಿಸುವ ಪ್ರಶ್ನೆಯೆಂದರೆ, 2011–2015ರ ಅವಧಿಯಲ್ಲೇ ನಿವೇಶನಗಳನ್ನು ಖರೀದಿದಾರರಿಗೆ ಸಂಪೂರ್ಣವಾಗಿ ಮಾರಾಟ ಮಾಡಿ, ಅವರ ಹೆಸರಿನಲ್ಲಿ ನೋಂದಣಿ ಮಾಡಿಕೊಟ್ಟಿದ್ದರೆ, 2019ರಲ್ಲಿ ಅಭಿವೃದ್ಧಿದಾರರು ಅದೇ ಆಸ್ತಿಗಳನ್ನು ಬ್ಯಾಂಕ್ಗೆ ಅಡಮಾನ ಇಡಲು ಹೇಗೆ ಸಾಧ್ಯವಾಯಿತು ಎಂಬುದು.
ಈ ವ್ಯವಹಾರದಲ್ಲಿ ಆಸ್ತಿ ಮಾಲೀಕತ್ವದ ದಾಖಲೆಗಳನ್ನು ಪರಿಶೀಲಿಸುವಲ್ಲಿ ಬ್ಯಾಂಕ್ ಅಧಿಕಾರಿಗಳು ಲೋಪ ಎಸಗಿದ್ದಾರೆಯೇ ಅಥವಾ ಉದ್ದೇಶಪೂರ್ವಕವಾಗಿ ಅಕ್ರಮಕ್ಕೆ ಸಹಕರಿಸಿದ್ದಾರೆಯೇ ಎಂಬ ಅನುಮಾನಗಳು ವ್ಯಕ್ತವಾಗಿವೆ.
.
₹739.87 ಕೋಟಿ ಸಾಲ; ಬಡ್ಡಿ ಸೇರಿ ₹961 ಕೋಟಿ ಬಾಕಿ
2026ರ ಜನವರಿಯಲ್ಲಿ ಬ್ಯಾಂಕ್ ಲೇಔಟ್ ಅಭಿವೃದ್ಧಿದಾರರಿಗೆ ನೀಡಿದ ನೋಟಿಸ್ನಲ್ಲಿ, ವಿವಿಧ ವ್ಯಕ್ತಿಗಳ ಹೆಸರಿನಲ್ಲಿ ಅಡಮಾನ ಭದ್ರತೆಯ ಆಧಾರದ ಮೇಲೆ ಒಟ್ಟು ₹739.87 ಕೋಟಿ ಸಾಲ ನೀಡಲಾಗಿದೆ ಎಂದು ಉಲ್ಲೇಖಿಸಲಾಗಿದೆ.
ಬಡ್ಡಿ ಸೇರಿದಂತೆ ಈ ಮೊತ್ತ ಈಗ ₹961 ಕೋಟಿಗೆ ಏರಿಕೆಯಾಗಿದೆ ಎಂದು ಬ್ಯಾಂಕ್ ತಿಳಿಸಿದೆ.
ಆದರೆ, ಅಡಮಾನ ಇಡಲಾಗಿರುವ ಎಲ್ಲ ಆಸ್ತಿಗಳ ನಿಖರ ಮೌಲ್ಯ ಎಷ್ಟು ಎಂಬುದರ ಕುರಿತು ಬ್ಯಾಂಕ್ ಬಳಿ ಸ್ಪಷ್ಟ ಮಾಹಿತಿ ಇಲ್ಲ ಎನ್ನಲಾಗಿದೆ. ಬೆಂಗಳೂರಿನ ವಿವಿಧ ಪ್ರದೇಶಗಳು ಹಾಗೂ ಕೋಲಾರ ಜಿಲ್ಲೆಯ ಚಿಂತಾಮಣಿಯಲ್ಲೂ ಆಸ್ತಿಗಳನ್ನು ಅಡಮಾನ ಇಡಲಾಗಿದ್ದು, ಒಟ್ಟಾರೆ 45ರಿಂದ 50 ಎಕರೆ ವಿಸ್ತೀರ್ಣದ ಆಸ್ತಿಗಳು ಈ ಪ್ರಕರಣದ ವ್ಯಾಪ್ತಿಯಲ್ಲಿವೆ ಎಂದು ಅಧಿಕಾರಿಗಳು ತಿಳಿಸಿದ್ದಾರೆ.
ಸಾಲದ ಹಣ ಬೇರೆಯವರ ಪಾಲಾಯಿತೇ?
ಈ ಪ್ರಕರಣಕ್ಕೆ ಮತ್ತೊಂದು ಗಂಭೀರ ಆಯಾಮವೂ ಇದೆ. ಬ್ಯಾಂಕ್ ಅಧಿಕಾರಿಗಳ ಹೇಳಿಕೆಯ ಪ್ರಕಾರ, ಬ್ಯಾಂಕಿನಲ್ಲಿ ನಡೆದ ಸುಮಾರು 10ರಿಂದ 15 ಅಡಮಾನ ಪ್ರಕರಣಗಳಲ್ಲಿ ಅಸುರಕ್ಷಿತ ಸಾಲಗಳನ್ನು ಅಡಮಾನ ಸಾಲಗಳೊಂದಿಗೆ ಜೋಡಿಸಿ ಲೆಕ್ಕಪರಿಶೋಧನೆಯಲ್ಲಿನ ಲೋ್ಪಗಳನ್ನು ಮುಚ್ಚಿಹಾಕುವ ಪ್ರಯತ್ನ ನಡೆದಿದೆ ಎಂಬ ಆರೋಪವಿದೆ.ಇಂತಹ ಖಾತೆಗಳನ್ನು ‘ರೋಲ್ಓವರ್ ಖಾತೆಗಳು’ ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
ಒಬ್ಬ ವ್ಯಕ್ತಿಗೆ ನಿಜವಾಗಿ ₹10ರಿಂದ ₹12 ಕೋಟಿ ಸಾಲ ನೀಡಲಾಗಿದ್ದರೂ, ದಾಖಲೆಗಳಲ್ಲಿ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಮೊತ್ತವನ್ನು ಸಾಲವಾಗಿ ತೋರಿಸಿ ಉಳಿದ ಹಣವನ್ನು ಇತರ ವ್ಯಕ್ತಿಗಳು ಅಥವಾ ಕಂಪನಿಗಳಿಗೆ ವರ್ಗಾಯಿಸಲಾಗಿದೆ ಎಂದು ಹಿರಿಯ ಬ್ಯಾಂಕ್ ಅಧಿಕಾರಿಯೊಬ್ಬರು ಆರೋಪಿಸಿದ್ದಾರೆ.
ಶ್ರೀ ಶಂಕರ ಲೇಔಟ್ ಪ್ರಕರಣದಲ್ಲಿಯೂ ಮೂಲ ಸಾಲಗಾರರ ಹೊರತಾಗಿ ಮತ್ತಿತರ 23 ವ್ಯಕ್ತಿಗಳು ಮತ್ತು ಕಂಪನಿಗಳಿಗೆ ಸಾಲದ ಹಣ ತಲುಪಿದೆ ಎಂದು ವರದಿಯಾಗಿದೆ. ಹೀಗಾಗಿ, ಸಾಲದ ನಿಜವಾದ ಫಲಾನುಭವಿಗಳು ಯಾರು? ಹಣ ಯಾವ ಉದ್ದೇಶಕ್ಕೆ ಬಳಕೆಯಾಗಿದೆ? ಅಡಮಾನ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿ ಯಾರೆಲ್ಲ ಭಾಗಿಯಾಗಿದ್ದಾರೆ? ಎಂಬ ಪ್ರಶ್ನೆಗಳು ಮಹತ್ವ ಪಡೆದುಕೊಂಡಿವೆ.
ನಿವಾಸಿಗಳ ಸಂಘದಿಂದ ಬ್ಯಾಂಕ್ಗೆ ದೂರು
ಶ್ರೀ ಶಂಕರ ಲೇಔಟ್ನಲ್ಲಿ ನೋಂದಾಯಿತ ನಿವಾಸಿಗಳ ಕಲ್ಯಾಣ ಸಂಘವಿದ್ದು, ನಿವೇಶನಗಳ ಅಡಮಾನ ವಿಚಾರ ಇತ್ತೀಚೆಗಷ್ಟೇ ತಮ್ಮ ಗಮನಕ್ಕೆ ಬಂದಿದೆ ಎಂದು ಸಂಘದ ಸದಸ್ಯರು ತಿಳಿಸಿದ್ದಾರೆ.
2026ರ ಜುಲೈ 16ರಂದು ಸಂಘವು ಬ್ಯಾಂಕ್ನ ಆಡಳಿತಾಧಿಕಾರಿಗೆ ಪತ್ರ ಬರೆದು, 127 ನಿವೇಶನಗಳನ್ನು ಈಗಾಗಲೇ ಖರೀದಿದಾರರಿಗೆ ಮಾರಾಟ ಮಾಡಲಾಗಿದ್ದು, ಅವರ ಹೆಸರಿನಲ್ಲಿ ನೋಂದಾಯಿತ ಮಾರಾಟ ಪತ್ರಗಳಿವೆ ಎಂಬುದನ್ನು ಗಮನಕ್ಕೆ ತಂದಿದೆ.
ಅಭಿವೃದ್ಧಿದಾರರು ಕ್ರಿಮಿನಲ್ ನಂಬಿಕೆ ದ್ರೋಹ ಎಸಗಿರುವ ಸಾಧ್ಯತೆಯಿದ್ದು, ಬ್ಯಾಂಕ್ನ ಆಗಿನ ಅಧಿಕಾರಿಗಳ ಪಾತ್ರದ ಬಗ್ಗೆಯೂ ತನಿಖೆ ನಡೆಸಬೇಕು ಎಂದು ಸಂಘ ಒತ್ತಾಯಿಸಿದೆ.
ಅಲ್ಲದೆ, ನಿವೇಶನಗಳ ಭೌತಿಕ ಸ್ವಾಧೀನ ಮತ್ತು ಕಾನೂನುಬದ್ಧ ಮಾಲೀಕತ್ವ ಹೊಂದಿರುವ ನಿವಾಸಿಗಳ ಹಕ್ಕುಗಳಿಗೆ ಧಕ್ಕೆ ತರುವ ಯಾವುದೇ ಕ್ರಮ ಕೈಗೊಳ್ಳಬಾರದು ಎಂದು ಬ್ಯಾಂಕ್ ಆಡಳಿತಾಧಿಕಾರಿಯನ್ನು ಕೋರಿದೆ.
ಖರೀದಿದಾರರ ಆಸ್ತಿ ಹಕ್ಕಿಗೆ ಕಾನೂನು ರಕ್ಷಣೆ ಇದೆಯೇ?
ಈ ಪ್ರಕರಣದಲ್ಲಿ ಅತ್ಯಂತ ಪ್ರಮುಖವಾದದ್ದು ನಿವೇಶನ ಖರೀದಿದಾರರ ಕಾನೂನುಬದ್ಧ ಹಕ್ಕು.
ಸಾಮಾನ್ಯವಾಗಿ, ಒಂದು ಆಸ್ತಿಯನ್ನು ಈಗಾಗಲೇ ಕಾನೂನುಬದ್ಧವಾಗಿ ಮಾರಾಟ ಮಾಡಿ, ನೋಂದಾಯಿತ ಮಾರಾಟ ಪತ್ರದ ಮೂಲಕ ಖರೀದಿದಾರರಿಗೆ ಮಾಲೀಕತ್ವ ವರ್ಗಾಯಿಸಿದ್ದರೆ,
ಹಿಂದಿನ ಮಾಲೀಕ ಅದೇ ಆಸ್ತಿಯನ್ನು ಮತ್ತೆ ಅಡಮಾನ ಇಡುವ ಅಧಿಕಾರ ಹೊಂದಿರುವುದಿಲ್ಲ.
ಆದರೆ, ಈ ಪ್ರಕರಣದಲ್ಲಿ ಅಡಮಾನ ಪತ್ರಗಳ ನೋಂದಣಿ ದಿನಾಂಕ, ಮಾರಾಟ ಪತ್ರಗಳ ನೋಂದಣಿ ದಿನಾಂಕ, ಆಸ್ತಿಯ ಮೂಲ ಮಾಲೀಕತ್ವದ ದಾಖಲೆಗಳು ಹಾಗೂ ಬ್ಯಾಂಕ್ ನಡೆಸಿದ ಕಾನೂನು ಪರಿಶೀಲನೆ ಮಹತ್ವ ಪಡೆಯುತ್ತವೆ.
ಅಡಮಾನಕ್ಕೆ ಮುನ್ನವೇ ಖರೀದಿದಾರರ ಹೆಸರಿಗೆ ಮಾಲೀಕತ್ವ ವರ್ಗಾವಣೆಯಾಗಿದ್ದರೆ, ಅಂತಹ ಆಸ್ತಿಗಳನ್ನು ಸಾಲ ವಸೂಲಾತಿ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿ ಸೇರಿಸುವುದಕ್ಕೆ ಕಾನೂನುಬದ್ಧ ಆಕ್ಷೇಪಣೆ ಸಲ್ಲಿಸಲು ಅವಕಾಶವಿರುತ್ತದೆ. ಆದರೆ ಪ್ರತಿಯೊಂದು ನಿವೇಶನದ ದಾಖಲೆಗಳನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಪರಿಶೀಲಿಸಬೇಕಾಗುತ್ತದೆ.
ಬ್ಯಾಂಕ್ ಅಧಿಕಾರಿಗಳೂ ಅಡಮಾನ ಇಟ್ಟ ದಿನಾಂಕಕ್ಕಿಂತ ಮೊದಲು ಮಾರಾಟವಾಗಿರುವ ಆಸ್ತಿಗಳನ್ನು ಸಾಲ ವಸೂಲಾತಿ ಪ್ರಕ್ರಿಯೆಗೆ ಸೇರಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ ಎಂಬ ನಿಲುವು ವ್ಯಕ್ತಪಡಿಸಿದ್ದಾರೆ. ಈಗ ನಿವೇಶನ ಮಾಲೀಕರು ತಮ್ಮ ದಾಖಲೆಗಳನ್ನು ಪ್ರತ್ಯೇಕವಾಗಿ ಬ್ಯಾಂಕ್ಗೆ ಸಲ್ಲಿಸುತ್ತಿದ್ದಾರೆ.
ಈ ಪ್ರಕರಣದ ಸಮಗ್ರ ತನಿಖೆಯಲ್ಲಿ ಕೆಲವು ಅಂಶಗಳು ಸ್ಪಷ್ಟವಾಗಬೇಕಿದೆ:
ಈಗಾಗಲೇ ಮಾರಾಟವಾಗಿದ್ದ 127 ನಿವೇಶನಗಳನ್ನು ಬ್ಯಾಂಕ್ ಯಾವ ದಾಖಲೆಗಳ ಆಧಾರದಲ್ಲಿ ಅಡಮಾನವಾಗಿ ಸ್ವೀಕರಿಸಿತು?
ಬ್ಯಾಂಕ್ ಸಾಲ ಮಂಜೂರು ಮಾಡುವ ಮೊದಲು ಆಸ್ತಿಗಳ ಮಾಲೀಕತ್ವದ ಬಗ್ಗೆ ಕಾನೂನು ಪರಿಶೀಲನೆ ನಡೆಸಿತೇ?
ಸಹಕಾರ ಬ್ಯಾಂಕ್ ಹಗರಣದ ಮತ್ತೊಂದು ಪರಿಣಾಮವೇ?
ಶ್ರೀ ಗುರು ರಾಘವೇಂದ್ರ ಸಹಕಾರ ಬ್ಯಾಂಕ್ ಆರ್ಥಿಕ ಸಂಕಷ್ಟಕ್ಕೆ ಸಿಲುಕಿ ಮುಚ್ಚಿದ ಬಳಿಕ ನೂರಾರು ಠೇವಣಿದಾರರು ತಮ್ಮ ಹಣಕ್ಕಾಗಿ ಪರದಾಡಿದ ಘಟನೆ ಈಗಾಗಲೇ ದೊಡ್ಡ ವಿವಾದಕ್ಕೆ ಕಾರಣವಾಗಿತ್ತು. ಇದೀಗ ಅದೇ ಬ್ಯಾಂಕ್ಗೆ ಸಂಬಂಧಿಸಿದ ಅಡಮಾನ ವ್ಯವಹಾರಗಳಲ್ಲಿ ಹೊಸ ಆರೋಪಗಳು ಕೇಳಿಬಂದಿರುವುದು ಬ್ಯಾಂಕಿನ ಆಡಳಿತ ಮತ್ತು ಸಾಲ ವಿತರಣಾ ವ್ಯವಸ್ಥೆಯ ಮೇಲಿನ ಪ್ರಶ್ನೆಗಳನ್ನು ಮತ್ತೆ ಮುನ್ನೆಲೆಗೆ ತಂದಿದೆ.
ವಿಶೇಷವಾಗಿ, ಸಾಲ ನೀಡುವಾಗ ಆಸ್ತಿಯ ನೈಜ ಮಾಲೀಕತ್ವ ಪರಿಶೀಲಿಸುವುದು ಬ್ಯಾಂಕಿನ ಮೂಲಭೂತ ಜವಾಬ್ದಾರಿಯಾಗಿದೆ. ಈಗಾಗಲೇ ಮಾರಾಟವಾಗಿರುವ ನಿವೇಶನಗಳನ್ನೇ ಮೇಲಾಧಾರವಾಗಿ ಸ್ವೀಕರಿಸಿದ್ದರೆ, ಅದು ಕೇವಲ ಸಾಲ ವಸೂಲಾತಿಯ ಸಮಸ್ಯೆಯಲ್ಲ; ಆಸ್ತಿ ಖರೀದಿಸಿದ ಸಾಮಾನ್ಯ ನಾಗರಿಕರ ಜೀವನಪರ್ಯಂತದ ಉಳಿತಾಯ ಮತ್ತು ಮನೆ ನಿರ್ಮಾಣದ ಕನಸಿನ ಮೇಲಿನ ಪರಿಣಾಮವೂ ಹೌದು.
ಒಟ್ಟಾರೆ, ₹961 ಕೋಟಿ ಬಾಕಿ ಇರುವ ಈ ಪ್ರಕರಣದಲ್ಲಿ ನಿಜವಾದ ಸಾಲಗಾರರು ಯಾರು, ಹಣದ ಫಲಾನುಭವಿಗಳು ಯಾರು, ಅಡಮಾನ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿ ಬ್ಯಾಂಕ್ ಅಧಿಕಾರಿಗಳ ಪಾತ್ರವೇನು ಮತ್ತು 127 ನಿವೇಶನಗಳ ಮಾಲೀಕರ ಹಿತಾಸಕ್ತಿಯನ್ನು ಹೇಗೆ ರಕ್ಷಿಸಲಾಗುತ್ತದೆ ಎಂಬುದಕ್ಕೆ ಸಮಗ್ರ ತನಿಖೆಯ ಮೂಲಕ ಉತ್ತರ ಸಿಗಬೇಕಿದೆ.
ಆರೋಪಗಳು ಸಾಬೀತಾಗುವವರೆಗೆ ಸಂಬಂಧಪಟ್ಟವರ ಅಪರಾಧ ಹೊಣೆಗಾರಿಕೆಯನ್ನು ನಿರ್ಧರಿಸಲಾಗದು. ಆದರೆ, ಈ ಪ್ರಕರಣದಲ್ಲಿ ನಿರಪರಾಧ ನಿವೇಶನ ಖರೀದಿದಾರರು ಸಾಲದ ಹೊಣೆಯ ಬಲಿಪಶುಗಳಾಗದಂತೆ ಕಾನೂನುಬದ್ಧ ರಕ್ಷಣೆ ಒದಗಿಸುವುದು ಅತ್ಯಂತ ಮುಖ್ಯವಾಗಿದೆ.

