


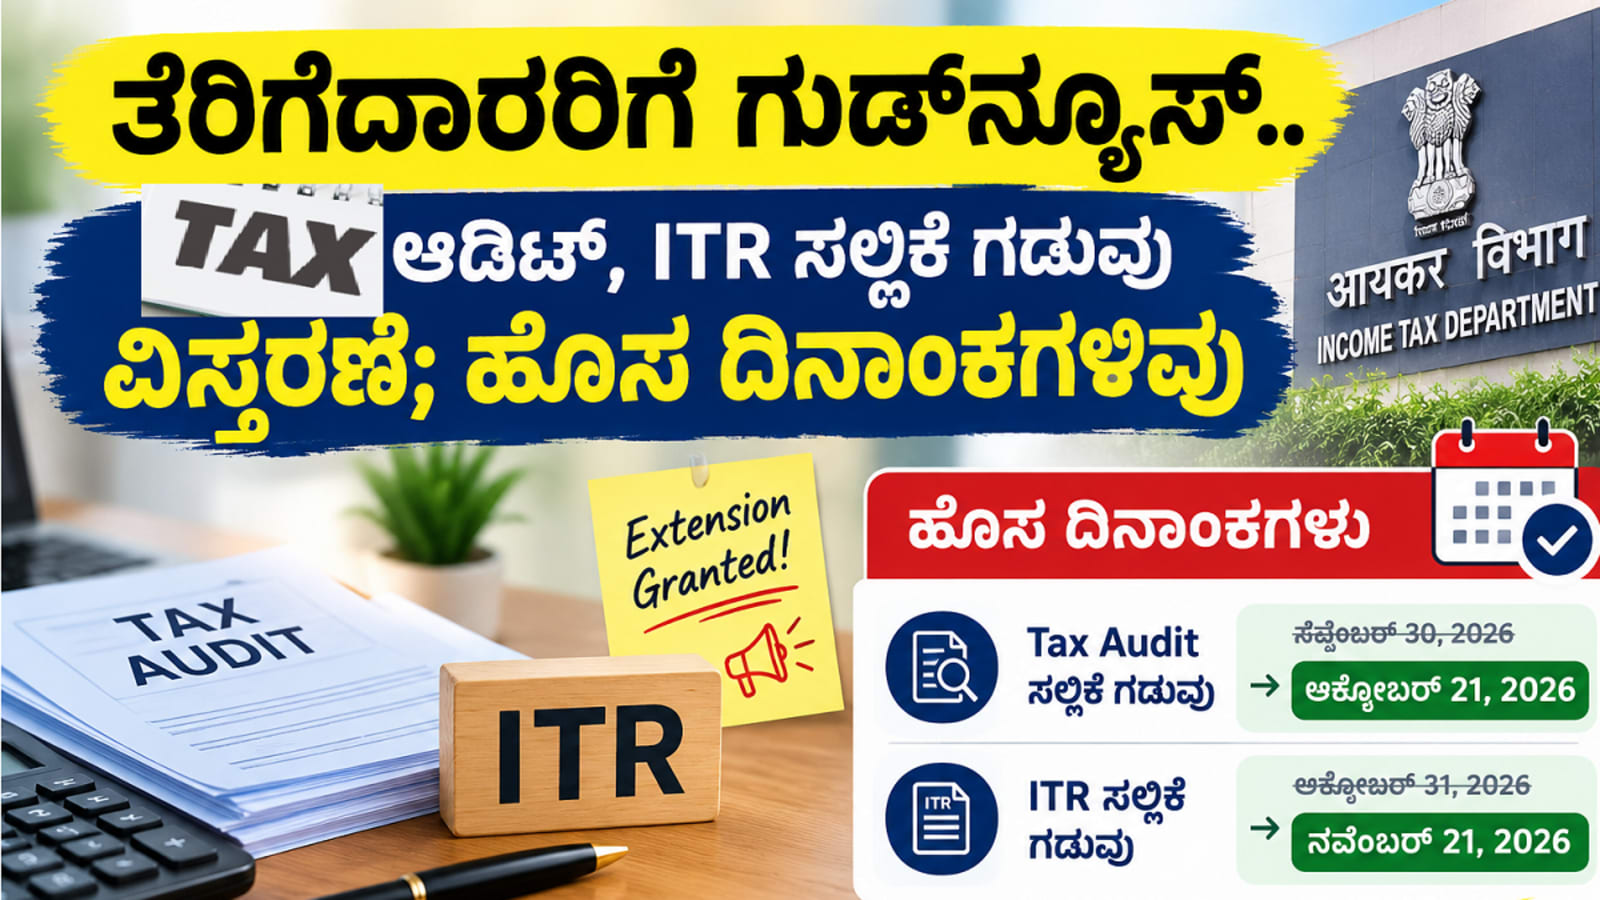
ಆದಾಯ ತೆರಿಗೆ ಪಾವತಿದಾರರು ಹಾಗೂ ಚಾರ್ಟರ್ಡ್ ಅಕೌಂಟೆಂಟ್ಗಳಿಗೆ ಕೇಂದ್ರ ನೇರ ತೆರಿಗೆ ಮಂಡಳಿ (CBDT) ಮಹತ್ವದ ರಿಲೀಫ್ ನೀಡಿದೆ. ಮೌಲ್ಯಮಾಪನ ವರ್ಷ (Assessment Year) 2026-27ಕ್ಕೆ ಸಂಬಂಧಿಸಿದಂತೆ ಟ್ಯಾಕ್ಸ್ ಆಡಿಟ್ ವರದಿ ಸಲ್ಲಿಕೆ ಹಾಗೂ ನಂತರ ITR ಸಲ್ಲಿಸುವ ಗಡುವನ್ನು ವಿಸ್ತರಿಸಲಾಗಿದೆ.
ಇದರಿಂದ ತೆರಿಗೆ ಆಡಿಟ್ ವರದಿ ಸಲ್ಲಿಸಲು ತೆರಿಗೆದಾರರು ಮತ್ತು ಆಡಿಟರ್ಗಳಿಗೆ ಹೆಚ್ಚುವರಿ ಸಮಯ ದೊರೆತಿದೆ. ಈ ಮೊದಲು ಸೆಪ್ಟೆಂಬರ್ 30ಕ್ಕೆ ಗಡುವು ಮುಕ್ತಾಯವಾಗಬೇಕಿತ್ತು. ಇದೀಗ ITR ಸಲ್ಲಿಕೆಗೂ ಹೆಚ್ಚುವರಿ ಒಂದು ತಿಂಗಳಿಗೂ ಹೆಚ್ಚು ಕಾಲಾವಕಾಶ ದೊರೆತಿದೆ. ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಯ ಪೋರ್ಟಲ್ನಲ್ಲಿನ ತಾಂತ್ರಿಕ ಸಮಸ್ಯೆಗಳು ಹಾಗೂ ಸೆಪ್ಟೆಂಬರ್ ಕೊನೆಯ ವಾರದಲ್ಲಿ ಹೆಚ್ಚಾಗುವ ವಹಿವಾಟುಗಳ ಹಿನ್ನೆಲೆಯಲ್ಲಿ CA ಸಂಘಟನೆಗಳು ಮಾಡಿದ್ದ ಮನವಿಗಳನ್ನು ಪರಿಗಣಿಸಿ ಈ ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳಲಾಗಿದೆ.
ಹೊಸ ಗಡುವಿನ ದಿನಾಂಕಗಳಿವು
ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆಯಡಿ ಟ್ಯಾಕ್ಸ್ ಆಡಿಟ್ ವ್ಯಾಪ್ತಿಗೆ ಬರುವ ಕಾರ್ಪೊರೇಟ್ ಹಾಗೂ ನಾನ್-ಕಾರ್ಪೊರೇಟ್ ಅಸೆಸ್ಸಿಗಳಿಗೆ ಹೊಸ ಗಡುವು ಅನ್ವಯವಾಗಲಿದೆ.
-
ಟ್ಯಾಕ್ಸ್ ಆಡಿಟ್ ವರದಿ ಸಲ್ಲಿಕೆ: ಸೆಪ್ಟೆಂಬರ್ 30, 2026ರಿಂದ ಅಕ್ಟೋಬರ್ 21, 2026ರವರೆಗೆ ವಿಸ್ತರಣೆ.
-
ಆಡಿಟ್ ಅಗತ್ಯವಿರುವ ತೆರಿಗೆದಾರರ ITR ಸಲ್ಲಿಕೆ: ಅಕ್ಟೋಬರ್ 31, 2026ರಿಂದ ನವೆಂಬರ್ 21, 2026ರವರೆಗೆ ವಿಸ್ತರಣೆ.
ಈ ಕುರಿತು ಕೇಂದ್ರ ನೇರ ತೆರಿಗೆ ಮಂಡಳಿ (CBDT) ತನ್ನ ಅಧಿಕೃತ ಸಾಮಾಜಿಕ ಮಾಧ್ಯಮ ಖಾತೆಯಲ್ಲಿ ಮಾಹಿತಿ ನೀಡಿದೆ.
ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ 1961ರ ಸೆಕ್ಷನ್ 139ರ ಉಪವಿಭಾಗ (1)ರ ಟೇಬಲ್-2ರ ಸರಣಿ ಸಂಖ್ಯೆ 2ರ ಅನ್ವಯ, ಮೌಲ್ಯಮಾಪನ ವರ್ಷ 2026-27ಕ್ಕೆ ITR ಸಲ್ಲಿಕೆಯ ಗಡುವನ್ನು ಅಕ್ಟೋಬರ್ 31ರಿಂದ ನವೆಂಬರ್ 21, 2026ರವರೆಗೆ ವಿಸ್ತರಿಸಲಾಗಿದೆ. ಇದೇ ವೇಳೆ ಟ್ಯಾಕ್ಸ್ ಆಡಿಟ್ ವರದಿ ಸಲ್ಲಿಕೆಯ ಗಡುವನ್ನು ಸೆಪ್ಟೆಂಬರ್ 30ರಿಂದ ಅಕ್ಟೋಬರ್ 21, 2026ರವರೆಗೆ ವಿಸ್ತರಿಸಲಾಗಿದೆ ಎಂದು CBDT ತಿಳಿಸಿದೆ.
ಹೊಸ ಗಡುವು ಯಾರಿಗೆ ಅನ್ವಯವಾಗುತ್ತದೆ?
ಆದಾಯ ತೆರಿಗೆ ಕಾಯ್ದೆ 1961ರ ಸೆಕ್ಷನ್ 44AB ಅಡಿಯಲ್ಲಿ ತಮ್ಮ ವ್ಯವಹಾರ ಖಾತೆಗಳನ್ನು ಕಡ್ಡಾಯವಾಗಿ ಆಡಿಟ್ ಮಾಡಿಸಬೇಕಾದ ವ್ಯಾಪಾರಿಗಳು ಹಾಗೂ ಇತರ ತೆರಿಗೆದಾರರಿಗೆ ಈ ವಿಸ್ತರಣೆ ಅನ್ವಯವಾಗುತ್ತದೆ.
ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಹೆಚ್ಚಿನ ಪ್ರಮಾಣದ ವಹಿವಾಟು ನಡೆಸಿ ಆಡಿಟ್ ವ್ಯಾಪ್ತಿಗೆ ಬರುವ F&O ಟ್ರೇಡರ್ಗಳು ಕೂಡ ಈ ವಿಸ್ತರಿತ ಗಡುವಿನ ಪ್ರಯೋಜನ ಪಡೆಯಬಹುದು.
ಗಡುವು ವಿಸ್ತರಿಸಿದ್ದರೂ, ಕೊನೆಯ ಕ್ಷಣದಲ್ಲಿ ಆದಾಯ ತೆರಿಗೆ ಇಲಾಖೆಯ ಇ-ಫೈಲಿಂಗ್ ಪೋರ್ಟಲ್ನಲ್ಲಿ ಉಂಟಾಗಬಹುದಾದ ಹೆಚ್ಚಿನ ಟ್ರಾಫಿಕ್ ಮತ್ತು ತಾಂತ್ರಿಕ ಸಮಸ್ಯೆಗಳನ್ನು ತಪ್ಪಿಸಲು ತೆರಿಗೆದಾರರು ಹಾಗೂ ಆಡಿಟರ್ಗಳು ಸಾಧ್ಯವಾದಷ್ಟು ಮುಂಚಿತವಾಗಿಯೇ ತಮ್ಮ ಆಡಿಟ್ ವರದಿಗಳನ್ನು ಸಲ್ಲಿಸುವಂತೆ CBDT ಸೂಚಿಸಿದೆ.
ತೆರಿಗೆ ಪಾವತಿ ವಿಳಂಬವಾದಲ್ಲಿ ಸೆಕ್ಷನ್ 234A ಅಡಿಯಲ್ಲಿ ಬಡ್ಡಿ ಹಾಗೂ ಇತರ ಅನ್ವಯವಾಗುವ ಹೊರೆ ಎದುರಾಗಬಹುದು. ಆದ್ದರಿಂದ ವಿಸ್ತರಿಸಿದ ಗಡುವಿನೊಳಗೆ ಅಗತ್ಯ ಪ್ರಕ್ರಿಯೆಗಳನ್ನು ಪೂರ್ಣಗೊಳಿಸುವುದು ಮುಖ್ಯವಾಗಿದೆ.

