


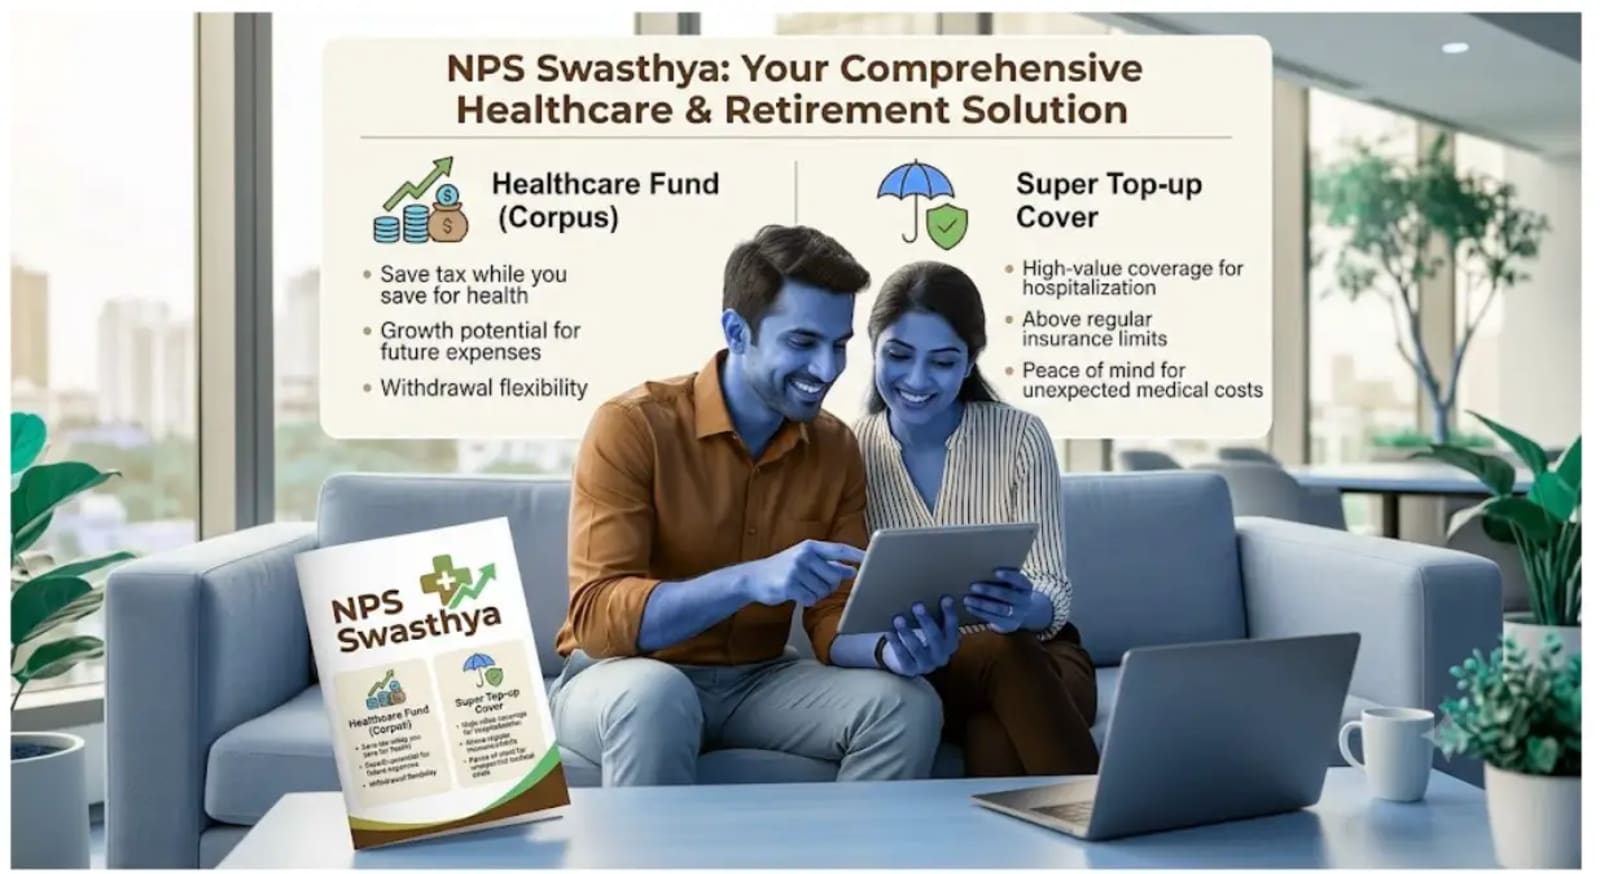
ನವದೆಹಲಿ: ನಿವೃತ್ತಿ ಜೀವನಕ್ಕಾಗಿ ಹಣ ಉಳಿತಾಯ ಮಾಡುತ್ತಿರುವವರಿಗೆ ಆರೋಗ್ಯ ವೆಚ್ಚಗಳನ್ನು ನಿರ್ವಹಿಸಲು ನೆರವಾಗುವ ಉದ್ದೇಶದಿಂದ ರಾಷ್ಟ್ರೀಯ ಪಿಂಚಣಿ ವ್ಯವಸ್ಥೆ (NPS) ಅಡಿಯಲ್ಲಿ ಎನ್ಪಿಎಸ್ ಸ್ವಾಸ್ಥ್ಯ (NPS Swasthya) ಯೋಜನೆಯನ್ನು ಪರಿಚಯಿಸಲಾಗಿದೆ. ಈ ಯೋಜನೆಯ ಮೂಲಕ ಚಂದಾದಾರರು ಆರೋಗ್ಯ ಚಿಕಿತ್ಸೆಗಾಗಿ ಪ್ರತ್ಯೇಕ ನಿಧಿಯನ್ನು ಸಂಗ್ರಹಿಸುವುದರ ಜೊತೆಗೆ, ಸೂಪರ್ ಟಾಪ್ಅಪ್ ಆರೋಗ್ಯ ವಿಮಾ ರಕ್ಷಣೆಯನ್ನೂ ಪಡೆಯಬಹುದು.
ಪಿಂಚಣಿ ನಿಧಿ ನಿಯಂತ್ರಣ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಪ್ರಾಧಿಕಾರ (PFRDA) ರೂಪಿಸಿರುವ ಈ ಯೋಜನೆಯ ಪ್ರಮುಖ ಉದ್ದೇಶ, ನಿವೃತ್ತಿಗಾಗಿ ಉಳಿತಾಯ ಮಾಡುವ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿಯೇ ಭವಿಷ್ಯದ ವೈದ್ಯಕೀಯ ವೆಚ್ಚಗಳನ್ನು ಎದುರಿಸಲು ಆರ್ಥಿಕ ಸಿದ್ಧತೆ ಮಾಡಿಕೊಳ್ಳಲು ನೆರವಾಗುವುದಾಗಿದೆ.
NPS Swasthya ನಿಮಗೆ ಆರೋಗ್ಯ ರಕ್ಷಣೆಗಾಗಿ ನಿಧಿ ಮತ್ತು ‘ಸೂಪರ್ ಟಾಪ್-ಅಪ್’ ವಿಮಾ ರಕ್ಷಣೆಯನ್ನು ಒದಗಿಸುತ್ತದೆ. ನ್ಯಾಷನಲ್ ಪೆನ್ಷನ್ ಸಿಸ್ಟಮ್ (NPS) ಚಂದಾದಾರರು ಈಗ ಆರೋಗ್ಯ ರಕ್ಷಣೆಗಾಗಿಯೇ ಮೀಸಲಾದ ನಿಧಿಯನ್ನು (corpus) ನಿರ್ಮಿಸಲು ಮತ್ತು ‘ಸೂಪರ್ ಟಾಪ್-ಅಪ್’ ಆರೋಗ್ಯ ವಿಮಾ ರಕ್ಷಣೆಯನ್ನು ಪಡೆಯಲು ‘NPS Swasthya’ (ಎನ್ಪಿಎಸ್ ಸ್ವಾಸ್ಥ್ಯ) ಯೋಜನೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳಬಹುದು. ಈ ನಿಧಿಯನ್ನು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಯೋಜನೆಗಳಿಗೆ ನಿಗದಿಪಡಿಸಿದ ಹೂಡಿಕೆ ಮಾದರಿಯ ಪ್ರಕಾರ ಹೂಡಿಕೆ ಮಾಡಲಾಗುತ್ತದೆ.
NPS Swasthya ದಲ್ಲಿ ಕನಿಷ್ಠ ಹೂಡಿಕೆಯ ಮೊತ್ತವು 1,000 ರೂ. ಆಗಿದ್ದು, ಇದರೊಂದಿಗೆ ವಿಮಾ ಪ್ರೀಮಿಯಂ ಮೊತ್ತವನ್ನೂ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ. ನವೀಕರಣ ಪ್ರೀಮಿಯಂ ಅನ್ನು Swasthya ಖಾತೆಯಿಂದಲೇ ಪಾವತಿಸಬಹುದು. ‘ಶಾಶ್ವತ ನಿವೃತ್ತಿ ಖಾತೆ ಸಂಖ್ಯೆ’ಯ (PRAN) ಅಡಿಯಲ್ಲಿ ಪ್ರತ್ಯೇಕ NPS Swasthya ಖಾತೆಯನ್ನು ನಿರ್ವಹಿಸಲಾಗುತ್ತದೆ. ಅರ್ಹ ಆರೋಗ್ಯ ವೆಚ್ಚಗಳನ್ನು ಭರಿಸಲು, ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ NPS ಖಾತೆಯಿಂದ ನಿಗದಿತ ಮಿತಿಯವರೆಗೆ (deductible) ಹಣವನ್ನು ಈ ಖಾತೆಗೆ ವರ್ಗಾಯಿಸಬಹುದು.
ಪಿಂಚಣಿ ನಿಧಿ ನಿಯಂತ್ರಣ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಪ್ರಾಧಿಕಾರವು (PFRDA) ಜಾರಿಗೆ ತಂದಿರುವ NPS Swasthya ದ ಮುಖ್ಯ ಉದ್ದೇಶವೆಂದರೆ, ಚಂದಾದಾರರು ನಿವೃತ್ತಿ ಉಳಿತಾಯದ ಚೌಕಟ್ಟಿನಲ್ಲಿ ಭಾಗವಹಿಸುವುದನ್ನು ಮುಂದುವರಿಸುವಾಗ ಆರೋಗ್ಯ ರಕ್ಷಣೆಗಾಗಿ ಮೀಸಲಾದ ನಿಧಿಯನ್ನು ಸಂಗ್ರಹಿಸಲು ಅನುವು ಮಾಡಿಕೊಡುವುದು. ಅರ್ಹ ಆರೋಗ್ಯ ವೆಚ್ಚಗಳನ್ನು ಭರಿಸಲು, NPS Swasthya ಖಾತೆಗೆ ಚಂದಾದಾರರು ನೀಡಿದ ಕೊಡುಗೆಯ ಶೇಕಡಾ 25 ರಷ್ಟು ಭಾಗದವರೆಗೆ ಹಣವನ್ನು ಭಾಗಶಃ ಹಿಂಪಡೆಯಲು ಅವಕಾಶವಿದೆ. ಹಿಂಪಡೆದ ಹಣವನ್ನು ನೇರವಾಗಿ ಆಸ್ಪತ್ರೆಗೆ ಪಾವತಿಸಲಾಗುತ್ತದೆ.
ದೊಡ್ಡ ಮಟ್ಟದ ಆಸ್ಪತ್ರೆಗೆ ದಾಖಲಾಗುವ ಸಂದರ್ಭದಲ್ಲಿ, ಒಳರೋಗಿ ಚಿಕಿತ್ಸೆಯ ವೆಚ್ಚವು ಭಾಗಶಃ ಹಿಂಪಡೆಯುವ ಸೌಲಭ್ಯದ ಮೂಲಕ ಲಭ್ಯವಿರುವ ಮೊತ್ತಕ್ಕಿಂತ ಹೆಚ್ಚಾಗಿದ್ದರೆ, ಚಂದಾದಾರರು ಯೋಜನೆಯಿಂದ ಅವಧಿಗೆ ಮುನ್ನವೇ ನಿರ್ಗಮಿಸಲು (premature exit) ಆಯ್ಕೆ ಮಾಡಬಹುದು. ಚಂದಾದಾರರು ಆರೋಗ್ಯ ವೆಚ್ಚಗಳಿಗಾಗಿ ಹಣವನ್ನು ಬಳಸದಿದ್ದರೆ, ಸಂಗ್ರಹವಾದ ನಿಧಿಯು NPS ನ ಭಾಗವಾಗಿ ಹೂಡಿಕೆಯಾಗಿ ಮುಂದುವರಿಯುತ್ತದೆ ಮತ್ತು ಅಂತಿಮವಾಗಿ ನಿವೃತ್ತಿಯ ಉದ್ದೇಶಕ್ಕಾಗಿ ಬಳಸಬಹುದು.
ಟಾಟಾ ಪೆನ್ಷನ್ ಫಂಡ್ ಮ್ಯಾನೇಜ್ ಮೆಂಟ್ ಸಿಇಒ ಕುರಿಯನ್ ಜೋಸ್ ಅವರ ಪ್ರಕಾರ, NPS Swasthya ಸಾಂಪ್ರದಾಯಿಕ ಆರೋಗ್ಯ ವಿಮೆಯನ್ನು ಬದಲಾಯಿಸುವ ಬದಲು, ಅದಕ್ಕೆ ಪೂರಕವಾಗಿ ಕಾರ್ಯನಿರ್ವಹಿಸುವ ಉದ್ದೇಶವನ್ನು ಹೊಂದಿದೆ. “ಚಂದಾದಾರರು ತಮ್ಮ ವೈಯಕ್ತಿಕ ಅಥವಾ ಉದ್ಯೋಗದಾತರು ಒದಗಿಸಿದ ಆರೋಗ್ಯ ವಿಮೆಯನ್ನು ಮುಂದುವರಿಸುವಾಗಲೆಲ್ಲೇ, ಆರೋಗ್ಯ ವೆಚ್ಚಗಳನ್ನು ಭರಿಸಲು NPS Swasthya ನಿಧಿಯನ್ನು ನಿರ್ಮಿಸಬಹುದು”.
ಹೆಚ್ಚುವರಿ ರಕ್ಷಣೆ
‘ಸೂಪರ್ ಟಾಪ್-ಅಪ್’ ವಿಮೆಯು ಹೆಚ್ಚುವರಿ ರಕ್ಷಣೆಯನ್ನು ಒದಗಿಸುತ್ತದೆ. ಇದು ವಾರ್ಷಿಕ ಒಟ್ಟು ‘ಡಿಡಕ್ಟಿಬಲ್'(ವಿಮಾ ರಕ್ಷಣೆ ಪ್ರಾರಂಭವಾಗುವ ಮೊದಲು ಗ್ರಾಹಕರು ಸ್ವತಃ ಭರಿಸಬೇಕಾದ ಮೊತ್ತ) ಆಧಾರದ ಮೇಲೆ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತದೆ. ಡಿಡಕ್ಟಿಬಲ್ ಮೊತ್ತವು 10,000 ರೂ.ನಿಂದ 3 ಲಕ್ಷ ರೂ.ವರೆಗೂ ಇರುತ್ತದೆ ಮತ್ತು ಅದಕ್ಕೆ ಅನುಗುಣವಾದ ‘ಫ್ಯಾಮಿಲಿ ಫ್ಲೋಟರ್’ (ಕುಟುಂಬದ ಎಲ್ಲರಿಗೂ ಅನ್ವಯವಾಗುವ) ವಿಮಾ ರಕ್ಷಣೆಯು 1 ಲಕ್ಷ ರೂ.ನಿಂದ 30 ಲಕ್ಷ ರೂ.ವರೆಗೂ ಇರುತ್ತದೆ.
ಆಸ್ಪತ್ರೆಗೆ ದಾಖಲಾಗಬೇಕಾದ ಸಂದರ್ಭದಲ್ಲಿ, ಗ್ರಾಹಕರು ಮೊದಲು ತಾವು ಆಯ್ಕೆ ಮಾಡಿಕೊಂಡಿರುವ ಡಿಡಕ್ಟಿಬಲ್ ಮೊತ್ತವನ್ನು ತಮ್ಮ ಸ್ವಂತ ಹಣದಿಂದ, ಅಸ್ತಿತ್ವದಲ್ಲಿರುವ ಆರೋಗ್ಯ ವಿಮಾ ಪಾಲಿಸಿಯ ಮೂಲಕ ಅಥವಾ NPS ಸ್ವಾಸ್ಥ್ಯ ನಿಧಿಯಿಂದ ಭಾಗಶಃ ಹಣವನ್ನು ಹಿಂಪಡೆಯುವ ಮೂಲಕ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ. ಒಟ್ಟು ಅರ್ಹ ವೈದ್ಯಕೀಯ ವೆಚ್ಚಗಳು ಡಿಡಕ್ಟಿಬಲ್ ಮಿತಿಯನ್ನು ಮೀರಿದ ನಂತರ, ‘ಸೂಪರ್ ಟಾಪ್-ಅಪ್’ ವಿಮೆಯು ವಿಮಾ ಮೊತ್ತದ ಮಿತಿಯವರೆಗೆ ಮುಂದಿನ ಅರ್ಹ ವೆಚ್ಚಗಳನ್ನು ಭರಿಸಲು ಪ್ರಾರಂಭಿಸುತ್ತದೆ.
‘ಫ್ಲೋಟರ್ ವೆಲ್ತ್’ (Floatr Wealth) ನ ಸಂಸ್ಥಾಪಕ ಮತ್ತು ಸಿಇಒ ಆಗಿರುವ ಅಮಿತ್ ಎಚ್.ಎಲ್. ಅವರ ಪ್ರಕಾರ, ‘ಸ್ವಾಸ್ಥ್ಯ’ದ ಒಂದು ದೊಡ್ಡ ಪ್ರಯೋಜನವೆಂದರೆ, ಮೊದಲೇ ಇರುವ ಕಾಯಿಲೆಗಳಿಗೆ (pre-existing diseases) ಕೇವಲ ಒಂದು ವರ್ಷದ ಕಡಿಮೆ ಕಾಯುವ ಅವಧಿ ಮತ್ತು ಸರಳೀಕೃತ ವಿಮಾ ಮೌಲ್ಯಮಾಪನ (underwriting) ಪ್ರಕ್ರಿಯೆ. “ಈ ಆರೋಗ್ಯ ರಕ್ಷಣೆಯನ್ನು ‘ಗ್ರೂಪ್ ಮಾಸ್ಟರ್ ಪಾಲಿಸಿ’ಯ ಭಾಗವಾಗಿ ರೂಪಿಸಿರುವುದರಿಂದ, ಇದೇ ರೀತಿಯ ವೈಯಕ್ತಿಕ ಪಾಲಿಸಿಗೆ ಹೋಲಿಸಿದರೆ ಇದರ ಪ್ರೀಮಿಯಂ ಹೆಚ್ಚು ಕೈಗೆಟುಕುವ ದರದಲ್ಲಿರುತ್ತದೆ,” ಎಂದು ಅವರು ಹೇಳುತ್ತಾರೆ.
ಗ್ರಾಹಕರು 85 ವರ್ಷ ವಯಸ್ಸಿನವರೆಗೆ ‘ಸ್ವಾಸ್ಥ್ಯ’ ಖಾತೆಯನ್ನು ನವೀಕರಿಸಬಹುದು. ನಿಗದಿತ ಅವಧಿಯ ನಂತರವೂ (ಗ್ರೇಸ್ ಪಿರಿಯಡ್) ಪ್ರೀಮಿಯಂ ಪಾವತಿಸದಿದ್ದರೆ, ‘ಸ್ವಾಸ್ಥ್ಯ’ ಖಾತೆಯನ್ನು ಮುಚ್ಚಲಾಗಿದೆ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ ಮತ್ತು ಅದನ್ನು NPS ಖಾತೆಯೊಂದಿಗೆ ವಿಲೀನಗೊಳಿಸಲಾಗುತ್ತದೆ. ಖಾತೆಯನ್ನು ನಿರ್ವಹಿಸಲು, NPS ಸ್ವಾಸ್ಥ್ಯದ ಅಡಿಯಲ್ಲಿ ನಿರ್ವಹಣೆಯಲ್ಲಿರುವ ಆಸ್ತಿಯ ಮೌಲ್ಯದ ಮೇಲೆ ವಾರ್ಷಿಕವಾಗಿ ಗರಿಷ್ಠ 0.08% ರಷ್ಟು ಶುಲ್ಕ ಮತ್ತು ಅನ್ವಯವಾಗುವ ತೆರಿಗೆಗಳನ್ನು ವಿಧಿಸಲಾಗುತ್ತದೆ ಎಂದು ಹೇಳಲಾಗಿದೆ.

