


ಇಂದಿನ ದಿನಗಳಲ್ಲಿ ಬ್ಯಾಂಕ್ ಖಾತೆ ತೆರೆಯುವುದು ತುಂಬಾ ಸುಲಭವಾಗಿದೆ. ಕೆಲಸ ಬದಲಾಯಿಸಿದಾಗ ಅಥವಾ ವಿವಿಧ ಆಫರ್ಗಳಿಗಾಗಿ ಅನೇಕರು ಬೇರೆ ಬೇರೆ ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ಖಾತೆಗಳನ್ನು ತೆರೆಯುತ್ತಾರೆ. ಆದರೆ, ಒಬ್ಬ ವ್ಯಕ್ತಿ ಎಷ್ಟು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಹೊಂದಿರಬಹುದು? ಇದರಿಂದಾಗುವ ನಷ್ಟಗಳೇನು? ಆರ್ಬಿಐ (RBI) ಈ ಬಗ್ಗೆ ಏನು ಹೇಳುತ್ತದೆ? ಎಂಬ ವಿವರಗಳನ್ನು ಇಲ್ಲಿ ತಿಳಿಯಿರಿ.
ಎಷ್ಟು ಖಾತೆಗಳಿರಬಹುದು ? RBI ನಿಯಮಗಳೇನು?
ಭಾರತೀಯ ರಿಸರ್ವ್ ಬ್ಯಾಂಕ್ (RBI) ನಿಯಮಗಳ ಪ್ರಕಾರ, ಒಬ್ಬ ವ್ಯಕ್ತಿ ಇಷ್ಟೇ ಖಾತೆಗಳನ್ನು ಹೊಂದಿರಬೇಕು ಎಂಬ ಯಾವುದೇ ಮಿತಿ ಇಲ್ಲ. ನಿಮ್ಮ ಅಗತ್ಯಕ್ಕೆ ಅನುಗುಣವಾಗಿ ನೀವು ಎಷ್ಟು ಬೇಕಾದರೂ ಖಾತೆಗಳನ್ನು ನಿರ್ವಹಿಸಬಹುದು. ಆದರೆ, ಕೆವೈಸಿ (KYC) ಸಮಯದಲ್ಲಿ ನಿಮ್ಮ ಆದಾಯದ ಮೂಲ ಮತ್ತು ಖಾತೆ ತೆರೆಯಲು ಇರುವ ಕಾರಣವನ್ನು ಬ್ಯಾಂಕ್ಗಳು ಕೇಳಬಹುದು. ಹಣ ವರ್ಗಾವಣೆ ವಂಚನೆ ಮತ್ತು ಆರ್ಥಿಕ ಅಪರಾಧಗಳನ್ನು ತಡೆಯಲು ಬ್ಯಾಂಕ್ಗಳು ಈ ಕ್ರಮ ಕೈಗೊಳ್ಳುತ್ತವೆ.
ಹೆಚ್ಚು ಖಾತೆಗಳನ್ನು ಹೊಂದುವುದರಿಂದ ಆಗುವ 5 ಪ್ರಮುಖ ನಷ್ಟಗಳು:
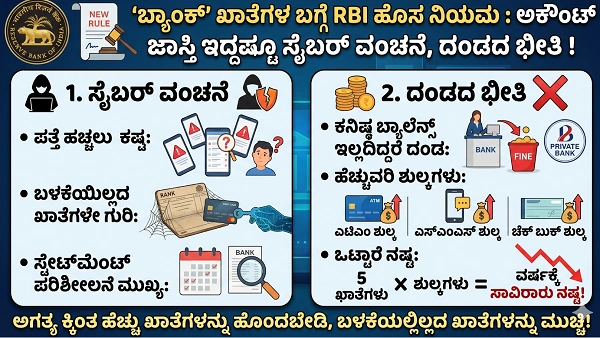
- ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ನಿರ್ವಹಣೆಯ ಹೊರೆ (Minimum Balance Issue): ಖಾಸಗಿ ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ತಿಂಗಳಿಗೆ ಸರಾಸರಿ 10,000 ರೂ. ನಿಂದ 25,000 ರೂ. ವರೆಗೆ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಇಡಬೇಕೆಂಬ ನಿಯಮವಿರುತ್ತದೆ. ನಿಮ್ಮ ಬಳಿ ಇಂತಹ 5 ಖಾತೆಗಳಿದ್ದರೆ, ಕೇವಲ ಈ ನಿಯಮಕ್ಕಾಗಿ ನಿಮ್ಮಲ್ಲಿರುವ 1 ಲಕ್ಷಕ್ಕೂ ಅಧಿಕ ಹಣ ಬ್ಯಾಂಕ್ಗಳಲ್ಲಿ ಲಾಕ್ ಆಗುತ್ತದೆ. ಇದಕ್ಕೆ ಸಿಗುವ ಬಡ್ಡಿಯೂ ಕಡಿಮೆ. ಅದೇ ಹಣವನ್ನು ಬೇರೆಡೆ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಹೆಚ್ಚಿನ ಲಾಭ ಪಡೆಯಬಹುದು. ಬ್ಯಾಲೆನ್ಸ್ ಕಡಿಮೆಯಾದರೆ ಬ್ಯಾಂಕ್ಗಳು ಭಾರಿ ದಂಡ ವಿಧಿಸುತ್ತವೆ.
- ಹೆಚ್ಚುವರಿ ಸೇವಾ ಶುಲ್ಕಗಳು: ಪ್ರತಿ ಬ್ಯಾಂಕ್ ತನ್ನ ಎಟಿಎಂ/ಡೆಬಿಟ್ ಕಾರ್ಡ್ಗಾಗಿ ವಾರ್ಷಿಕ 150 ರೂ. ನಿಂದ 500 ರೂ. ವರೆಗೆ ಶುಲ್ಕ ವಸೂಲಿ ಮಾಡುತ್ತದೆ. ಇದಲ್ಲದೆ ಎಸ್ಎಂಎಸ್ ಅಲರ್ಟ್, ಚೆಕ್ ಬುಕ್ ಶುಲ್ಕ ಮತ್ತು ವಾರ್ಷಿಕ ನಿರ್ವಹಣಾ ಶುಲ್ಕಗಳು ಇರುತ್ತವೆ. 5 ಖಾತೆಗಳಿದ್ದರೆ ಕೇವಲ ಈ ಶುಲ್ಕಗಳ ರೂಪದಲ್ಲೇ ವರ್ಷಕ್ಕೆ 2,000 ರೂ. ನಿಂದ 4,000 ರೂ. ವರೆಗೆ ನಷ್ಟವಾಗುವ ಸಾಧ್ಯತೆಯಿದೆ.
- ಸೈಬರ್ ವಂಚನೆಯ ಅಪಾಯ: ಹೆಚ್ಚು ಖಾತೆಗಳಿದ್ದಾಗ ಅವುಗಳ ವಹಿವಾಟುಗಳನ್ನು ನಿರಂತರವಾಗಿ ಗಮನಿಸುವುದು ಕಷ್ಟ. ಸೈಬರ್ ಅಪರಾಧಿಗಳು ಹೆಚ್ಚಾಗಿ ಬಳಕೆಯಲ್ಲಿಲ್ಲದ ಖಾತೆಗಳನ್ನೇ ಗುರಿಯಾಗಿಸಿಕೊಳ್ಳುತ್ತಾರೆ. ಖಾತೆಯಲ್ಲಿ ವಂಚನೆ ನಡೆದರೂ ನೀವು ಸ್ಟೇಟ್ಮೆಂಟ್ ಪರಿಶೀಲಿಸದಿದ್ದರೆ, ಆ ವಿಷಯ ನಿಮಗೆ ತಡವಾಗಿ ತಿಳಿಯಬಹುದು.
- ಪಾಸ್ವರ್ಡ್ ನಿರ್ವಹಣೆಯ ಸಮಸ್ಯೆ: ಹೆಚ್ಚು ಖಾತೆಗಳೆಂದರೆ ಹೆಚ್ಚು ನೆಟ್ ಬ್ಯಾಂಕಿಂಗ್ ಪಾಸ್ವರ್ಡ್ಗಳು, ಯುಪಿಐ ಪಿನ್ (UPI PIN) ಮತ್ತು ಡೆಬಿಟ್ ಕಾರ್ಡ್ ಪಿನ್ಗಳು ಎಂದು ಅರ್ಥ. ಭದ್ರತೆಗಾಗಿ ಪ್ರತಿ ಖಾತೆಗೆ ಬೇರೆ ಬೇರೆ ಪಾಸ್ವರ್ಡ್ ಇಡಬೇಕು, ಆದರೆ ಇವೆಲ್ಲವನ್ನೂ ನೆನಪಿಟ್ಟುಕೊಳ್ಳುವುದು ಕಷ್ಟ. ಈ ಕಾರಣದಿಂದ ಅನೇಕರು ಪಾಸ್ವರ್ಡ್ಗಳನ್ನು ಎಲ್ಲಾದರೂ ಬರೆದಿಡುತ್ತಾರೆ ಅಥವಾ ಸುಲಭವಾದ ಪಾಸ್ವರ್ಡ್ ಇಡುತ್ತಾರೆ, ಇದು ಭದ್ರತೆಯ ದೃಷ್ಟಿಯಿಂದ ಅಪಾಯಕಾರಿ.
- ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಮೇಲೆ ಪ್ರಭಾವ: ಯಾವುದಾದರೂ ಖಾತೆಯನ್ನು ಗಮನಿಸದೆ ಬಿಟ್ಟರೆ ಮತ್ತು ಅದರಲ್ಲಿ ಕನಿಷ್ಠ ಬ್ಯಾಲೆನ್ಸ್ ಇಲ್ಲದಿದ್ದರೆ, ವಿಧಿಸುವ ದಂಡದಿಂದಾಗಿ ಖಾತೆಯು ‘ನೆಗೆಟಿವ್ ಬ್ಯಾಲೆನ್ಸ್’ಗೆ ಹೋಗಬಹುದು. ಇದು ಭವಿಷ್ಯದಲ್ಲಿ ನಿಮ್ಮ ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ (Credit Score) ಮೇಲೆ ಕೆಟ್ಟ ಪರಿಣಾಮ ಬೀರಬಹುದು.
ತಜ್ಞರ ಸಲಹೆ
ಅಗತ್ಯಕ್ಕಿಂತ ಹೆಚ್ಚು ಬ್ಯಾಂಕ್ ಖಾತೆಗಳನ್ನು ಹೊಂದುವ ಬದಲು, ಒಂದು ಅಥವಾ ಎರಡು ಖಾತೆಗಳನ್ನು ಸಮರ್ಥವಾಗಿ ನಿರ್ವಹಿಸುವುದು ಉತ್ತಮ. ಬಳಕೆಯಲ್ಲಿಲ್ಲದ ಖಾತೆಗಳನ್ನು ತಕ್ಷಣವೇ ಮುಚ್ಚುವ ಮೂಲಕ ನೀವು ಅನಗತ್ಯ ಶುಲ್ಕಗಳಿಂದ ಪಾರಾಗಬಹುದು.

